

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน5 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน3 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
บริษัท ศุภาลัย จำกัด (มหาชน) ดำรงสถานะเป็นหนึ่งในผู้นำการพัฒนาอสังหาริมทรัพย์ระดับต้นของประเทศไทยที่มีโครงสร้างทางธุรกิจที่แข็งแกร่ง โดยมีการกระจายความเสี่ยงผ่านผลิตภัณฑ์ที่หลากหลาย ครอบคลุมทั้งโครงการแนวราบ (บ้านเดี่ยว บ้านแฝด ทาวน์โฮม) และโครงการแนวสูง (อาคารชุด) รวมถึงการขยายฐานรายได้ไปยังธุรกิจอสังหาริมทรัพย์เพื่อการพาณิชย์ ได้แก่ อาคารสำนักงานให้เช่าและโรงแรม จุดเด่นที่สำคัญของกลุ่มบริษัทคือ กลยุทธ์การกระจายการลงทุนไปสู่หัวเมืองใหญ่ในภูมิภาคที่มีศักยภาพสูง ซึ่งบริษัทฯ เป็นผู้บุกเบิกตลาดต่างจังหวัดรายแรกๆ โดย ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทมีการดำเนินโครงการครอบคลุมถึง 29 จังหวัดทั่วประเทศ การกระจายตัวเชิงภูมิศาสตร์นี้เป็นกลไกหลักในการเพิ่มโอกาสทางการตลาดและลดความเสี่ยงจากการพึ่งพาตลาดใดตลาดหนึ่งเพียงอย่างเดียว ในช่วงปี 2566 - 2568 ภาพรวมอุตสาหกรรมอสังหาริมทรัพย์เผชิญปัจจัยท้าทายหลายประการ อาทิ ความผันผวนของสภาวะเศรษฐกิจ มาตรการกำกับดูแลสินเชื่อที่เข้มงวด เหตุการณ์แผ่นดินไหว หนี้สินครัวเรือนที่ยังคงอยู่ในระดับสูง และกำลังซื้อที่ชะลอตัว ส่งผลให้ยอดขายตามสัญญาของกลุ่มบริษัทมีการปรับตัวลดลงตามสถานการณ์ตลาด อย่างไรก็ตาม ในปี 2568 บริษัทฯ เริ่มเห็นสัญญาณการทรงตัวของยอดขาย โดยมีอัตราการลดลงเพียงร้อยละ 2 เมื่อเทียบกับปีก่อนหน้า สะท้อนถึงความสามารถในการปรับกลยุทธ์การขายให้สอดคล้องกับความต้องการของตลาดที่มีศักยภาพได้เป็นอย่างดี
ปี 2566 | ปี 2567 | ปี 2568 | ||||
ล้านบาท | เพิ่มขึ้น/(ลดลง) ร้อยละ | ล้านบาท | เพิ่มขึ้น/(ลดลง) ร้อยละ | ล้านบาท | เพิ่มขึ้น/(ลดลง) ร้อยละ | |
ยอดขายตามสัญญา | 28,864 | (11) | 26,743 | (7) | 26,249 | (2) |
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
ผลการดำเนินงาน
1) รายได้จากการขายอสังหาริมทรัพย์
ปี 2566 | ปี 2567 | ปี 2568 | ||||
ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | |
รายได้จากการขายโครงการแนวราบ | 20,239 | 66 | 20,610 | 67 | 18,650 | 79 |
รายได้จากการขายโครงการแนวสูง | 10,597 | 34 | 10,207 | 33 | 5,064 | 21 |
รวมรายได้จากการขายอสังหาริมทรัพย์ | 30,836 | 100 | 30,817 | 100 | 23,714 | 100 |
รายได้จากการโอนกรรมสิทธิ์ของปี 2567 ใกล้เคียงกับปีก่อนหน้ามาก ถึงแม้ว่าปีที่ผ่านมาจะเป็นปีที่ท้าทายสำหรับตลาดอสังหาริมทรัพย์ในประเทศไทย ในปี 2567 บริษัทฯ มีโครงการอาคารชุดที่สร้างเสร็จและครบกำหนดโอนกรรมสิทธิ์ทั้งหมด 5 โครงการ โดยมีโครงการอาคารชุด 2 โครงการที่เริ่มทยอยโอนกรรมสิทธิ์ตั้งแต่ไตรมาสที่ 1 และโอนต่อเนื่องมาตลอดจนถึงไตรมาสที่ 4 ส่วนอีก 3 โครงการเริ่มโอนกรรมสิทธิ์ตั้งแต่ไตรมาสที่ 2 และโอนต่อเนื่องมาตลอดจนถึงไตรมาสที่ 4 เช่นกัน อย่างไรก็ตาม ยังคงเห็นการเติบโตของรายได้จากการโอนกรรมสิทธิ์โครงการแนวราบเพิ่มขึ้นประมาณร้อยละ 2
สำหรับรายได้จากการโอนกรรมสิทธิ์ของปี 2568 ลดลงจากปี 2567 ร้อยละ 23 สาเหตุหลักที่รายได้ลดลงนั้นเนื่องจากรายได้จากการโอนกรรมสิทธิ์โครงการอาคารชุดลดลง เนื่องจากในปีนี้ บริษัทฯ มีโครงการอาคารชุดที่สร้างเสร็จและครบกำหนดโอนกรรมสิทธิ์ 1 โครงการ โดยเริ่มทยอยโอนกรรมสิทธิ์อาคารชุดโครงการดังกล่าวในช่วงปลายไตรมาสที่ 2 และโอนต่อเนื่องมาตลอดจนถึงไตรมาสที่ 4 ขณะที่ปี 2567 บริษัทฯ มีโครงการอาคารชุดที่สร้างเสร็จและครบกำหนดโอนกรรมสิทธิ์ทั้งหมด 5 โครงการ สำหรับโครงการแนวราบในปี 2568 รายได้มีการปรับตัวลดลงร้อยละ 10 ซึ่งเป็นไปตามทิศทางของสภาวะตลาดอสังหาริมทรัพย์ที่ได้รับผลกระทบจากปัจจัยลบด้านเศรษฐกิจและกำลังซื้อ ส่งผลให้สัดส่วนรายได้หลักในปีนี้มาจากโครงการแนวราบเป็นส่วนใหญ่ โดยมีสัดส่วนคิดเป็นร้อยละ 79 ของรายได้จากการขายอสังหาริมทรัพย์รวม
2) รายได้จากการให้เช่าและบริการ
ปี 2566 | ปี 2567 | ปี 2568 | ||||
ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | |
รายได้จากการให้เช่าอสังหาริมทรัพย์ | 253 | 74 | 265 | 70 | 289 | 70 |
รายได้จากธุรกิจโรงแรม | 87 | 26 | 113 | 30 | 122 | 30 |
รวมรายได้จากการให้เช่าและบริการ | 340 | 100 | 378 | 100 | 411 | 100 |
รายได้จากการให้เช่าอสังหาริมทรัพย์: กลุ่มบริษัทมีรายได้จากการให้เช่าอสังหาริมทรัพย์เติบโตขึ้นอย่างต่อเนื่อง โดยในปี 2568 มีรายได้จำนวน 289 ล้านบาท แหล่งรายได้หลักมาจากค่าเช่าอาคารสำนักงานในโครงการศุภาลัย แกรนด์ ทาวเวอร์ ซึ่งยังคงรักษาอัตราการเช่าพื้นที่เฉลี่ยได้ในระดับสูงที่ประมาณร้อยละ 90 อย่างสม่ำเสมอ นอกจากนี้ รายได้ที่เพิ่มขึ้นยังได้รับปัจจัยหนุนจากการขยายการลงทุนในส่วนของโครงการศุภาลัย ไอคอน เซอร์วิส เรสสิเดนซ์ สาทร รวมทั้งพื้นที่ร้านค้าให้เช่าในโครงการศุภาลัย ไอคอน สาทร ซึ่งสร้างแล้วเสร็จและเริ่มรับรู้รายได้ตั้งแต่ช่วงกลางปี 2567 เป็นต้นมา
รายได้จากธุรกิจโรงแรม: ธุรกิจโรงแรมภายใต้การบริหารจัดการของกลุ่มบริษัท ได้แก่ 1. โรงแรม ศุภาลัย ป่าสัก รีสอร์ท แอนด์ สปา จังหวัด สระบุรี และ 2. โรงแรม ศุภาลัย ซีนิค เบย์ รีสอร์ท แอนด์ สปา จัังหวัด ภูเก็ต แสดงผลการดำเนินงานที่ขยายตัวดีขึ้นอย่างชัดเจนตามการฟื้นตัวของอุตสาหกรรมการท่องเที่ยว โดยในปี 2567 รายได้ขยายตัวเพิ่มขึ้นถึงร้อยละ 30 เมื่อเทียบกับปี 2566 และในปี 2568 ยังคงเติบโตต่อเนื่องอีกร้อยละ 8 ปัจจัยหลักมาจากอัตราการเข้าพักและการปรับตัวเพิ่มขึ้นของราคาห้องพักเฉลี่ยต่อคืนที่สูงขึ้นกว่าปีก่อนหน้า
3) อัตรากำไรขั้นต้นธุรกิจอสังหาริมทรัพย์
อัตรากำไรขั้นต้นจากธุรกิจอสังหาริมทรัพย์ของกลุ่มบริษัทในปี 2566 – 2568 อยู่ที่ร้อยละ 36, ร้อยละ 38 และร้อยละ 34 ตามลำดับ ซึ่งยังคงรักษาระดับที่สูงกว่าค่าเฉลี่ยของอุตสาหกรรมได้อย่างต่อเนื่อง สะท้อนถึงประสิทธิภาพในการบริหารจัดการต้นทุนและการควบคุมงานก่อสร้างที่มีคุณภาพ โดยบริษัทฯ มุ่งเน้นกลยุทธ์หลัก ดังนี้
การบริหารจัดการต้นทุนวัสดุก่อสร้าง พัฒนาความร่วมมือกับพันธมิตรคู่ค้าเพื่อยกระดับคุณภาพวัสดุและบริหารจัดการต้นทุนให้มีประสิทธิภาพสูงสุด
การพัฒนากระบวนการก่อสร้าง ทำงานใกล้ชิดกับผู้รับเหมาเพื่อเพิ่มประสิทธิภาพและความรวดเร็วในงานก่อสร้าง ส่งผลให้สามารถส่งมอบโครงการได้ตามกำหนดและประหยัดต้นทุนที่เกี่ยวข้อง
อย่างไรก็ตาม ในปี 2568 อัตรากำไรขั้นต้นมีการปรับตัวลดลงมาอยู่ที่ร้อยละ 34 โดยมีปัจจัยหลักมาจากการเปลี่ยนแปลงสัดส่วนการโอนกรรมสิทธิ์ ซึ่งในปีนี้มีการโอนกรรมสิทธิ์โครงการแนวราบในสัดส่วนที่สูงขึ้นอย่างมีนัยสำคัญถึงร้อยละ 79 เมื่อเทียบกับร้อยละ 67 ในปีก่อนหน้า เนื่องจากรอบการส่งมอบโครงการอาคารชุดใหม่ที่มีอัตรากำไรขั้นต้นสูงกว่ามีเพียง 1 โครงการในปีนี้ และอีกปัจจัยคือมีการแข่งขันด้านราคาเพิ่มขึ้น ทั้งนี้ บริษัทฯ ยังคงมุ่งมั่นรักษามาตรฐานการดำเนินงานเพื่อสร้างความยั่งยืนของอัตรากำไรในระยะยาว
4) ค่าใช้จ่ายในการขายและบริหาร
ปี 2566 | ปี 2567 | ปี 2568 | ||||
ล้านบาท | ร้อยละเทียบกับรายได้รวม | ล้านบาท | ร้อยละเทียบกับรายได้รวม | ล้านบาท | ร้อยละเทียบกับรายได้รวม | |
ค่าใช้จ่ายในการขาย | 1,963 | 6.2 | 1,994 | 6.2 | 1,700 | 6.9 |
ค่าใช้จ่ายในการบริหาร | 1,894 | 5.9 | 2,308 | 7.2 | 2,104 | 8.5 |
รวมค่าใช้จ่ายในการขายและบริหาร | 3,857 | 12.1 | 4,302 | 13.4 | 3,804 | 15.4 |
ค่าใช้จ่ายในการขาย: ในปี 2568 กลุ่มบริษัทมีค่าใช้จ่ายในการขายจำนวน 1,700 ล้านบาท ลดลงร้อยละ 15 เมื่อเทียบกับปี 2567 ซึ่งเป็นไปในทิศทางเดียวกันกับรายได้จากการโอนกรรมสิทธิ์อสังหาริมทรัพย์ที่ลดลง อย่างไรก็ตาม เมื่อพิจารณาสัดส่วนต่อรายได้รวม พบว่าปรับตัวสูงขึ้นเล็กน้อยเป็น ร้อยละ 6.9 (จากร้อยละ 6.2 ในปี 2567) สาเหตุหลักมาจากฐานรายได้รวมในปีนี้ปรับตัวลดลงตามรอบการรับรู้รายได้จากโครงการอาคารชุด ทั้งนี้ กลุ่มบริษัทยังคงให้ความสำคัญกับการบริหารงบประมาณด้านการตลาดและการส่งเสริมการขายให้เกิดประสิทธิภาพสูงสุดภายใต้สภาวะตลาดที่มีความท้าทาย
ค่าใช้จ่ายในการบริหาร: กลุ่มบริษัทมีค่าใช้จ่ายในการบริหารในปี 2568 จำนวน 2,104 ล้านบาท ลดลงจากปีก่อนร้อยละ 9 โดยสัดส่วนต่อรายได้รวมอยู่ที่ ร้อยละ 8.5 ปรับตัวเพิ่มขึ้นต่อเนื่องจากร้อยละ 5.9 ในปี 2566 และร้อยละ 7.2 ในปี 2567 การปรับตัวเพิ่มขึ้นของสัดส่วนดังกล่าวเป็นผลสะท้อนจากการขยายตัวของการดำเนินงาน โดยกลุ่มบริษัทมีการเปิดตัวโครงการใหม่เพิ่มขึ้นอย่างต่อเนื่องเพื่อสร้างการเติบโตในอนาคต ส่งผลให้มีค่าใช้จ่ายที่เกี่ยวข้องกับการบริหารจัดการโครงการเพิ่มขึ้นตามจำนวนโครงการที่กระจายตัวอยู่ทั่วประเทศและต่างประเทศ
5) ส่วนแบ่งกำไรจากเงินลงทุนในการร่วมค้าและบริษัทร่วม
กลุ่มบริษัทมีผลการดำเนินงานจากส่วนแบ่งกำไรจากเงินลงทุนในการร่วมค้าและบริษัทร่วมที่เติบโตอย่างก้าวกระโดดและต่อเนื่องตลอดระยะเวลา 3 ปีที่ผ่านมา โดยมีมูลค่าเพิ่มขึ้นจาก 247 ล้านบาท ในปี 2566 ปรับตัวสูงขึ้นเป็น 394 ล้านบาท ในปี 2567 และเติบโตอย่างมีนัยสำคัญสู่ระดับ 730 ล้านบาท ในปี 2568 คิดเป็นการเพิ่มขึ้นถึง 336 ล้านบาท หรือเติบโตร้อยละ 85.5 เมื่อเทียบกับปีที่ผ่านมา
ปัจจัยขับเคลื่อนหลักของการเติบโตในปี 2568 มาจากผลการดำเนินงานที่โดดเด่นของกิจการร่วมค้าและบริษัทร่วมในประเทศออสเตรเลีย ซึ่งมีการโอนกรรมสิทธิ์และรับรู้รายได้จากโครงการใหม่ๆ ที่กลุ่มบริษัทได้เข้าลงทุนเพิ่มเติมในระหว่างปี 2567 เพิ่มขึ้นอย่างมาก ส่งผลให้ ณ ปัจจุบันมีโครงการที่เริ่มทยอยโอนกรรมสิทธิ์และรับรู้กำไรกลับมายังกลุ่มบริษัทแล้วรวมทั้งสิ้น 24 โครงการ การขยายพอร์ตการลงทุนในเชิงกลยุทธ์เช่นนี้ไม่เพียงแต่ช่วยสร้างกำไรที่มั่นคง แต่ยังเป็นกลไกสำคัญในการกระจายความเสี่ยงเชิงภูมิศาสตร์และลดผลกระทบจากการชะลอตัวของตลาดอสังหาริมทรัพย์ภายในประเทศได้อย่างมีประสิทธิภาพ
6) ต้นทุนทางการเงิน
กลุ่มบริษัทมีต้นทุนทางการเงินในปี 2566 – 2568 เท่ากับ 467 ล้านบาท 709 ล้านบาท และ 725 ล้านบาท ตามลำดับ โดยในปี 2568 ต้นทุนทางการเงินเพิ่มขึ้นจากปีก่อนหน้าเพียง 16 ล้านบาท หรือคิดเป็นการเพิ่มขึ้นเพียงร้อยละ 2.3 สาเหตุหลักที่ต้นทุนทางการเงินมีแนวโน้มเพิ่มขึ้นในช่วงปี 2567 – 2568 เป็นผลจากการขยายการลงทุนและพัฒนาโครงการอสังหาริมทรัพย์อย่างต่อเนื่องของกลุ่มบริษัท ซึ่งมีความจำเป็นต้องจัดหาแหล่งเงินทุนจากการกู้ยืมและออกหุ้นกู้เพื่อรองรับการเติบโต
สำหรับการบริหารจัดการอัตราดอกเบี้ย แม้ในปี 2567 กลุ่มบริษัทจะได้รับผลกระทบจากการปรับขึ้นอัตราดอกเบี้ยนโยบายและปริมาณเงินกู้ยืมที่สูงขึ้น แต่ในปี 2568 กลุ่มบริษัทสามารถบริหารจัดการต้นทุนดอกเบี้ยให้มีเสถียรภาพมากขึ้น สอดคล้องกับทิศทางอัตราดอกเบี้ยนโยบายที่มีแนวโน้มปรับตัวลดลง ประกอบกับกลยุทธ์การจัดหาแหล่งเงินทุนที่มีต้นทุนต่ำผ่านกระบวนการออกหุ้นกู้อย่างเหมาะสม ส่งผลให้อัตราต้นทุนทางการเงินเฉลี่ยของบริษัทฯ ณ วันที่ 31 ธันวาคม 2568 ยังคงอยู่ในระดับที่ต่ำเพียงร้อยละ 2.17 ต่อปี ซึ่งสะท้อนถึงความแข็งแกร่งทางสถานะทางการเงินและความน่าเชื่อถือของกลุ่มบริษัทในตลาดทุนได้เป็นอย่างดี
7) ค่าใช้จ่ายภาษีเงินได้
กลุ่มบริษัทมีค่าใช้จ่ายภาษีเงินได้สำหรับปี 2566 – 2568 เท่ากับ 1,586 ล้านบาท 1,665 ล้านบาท และ 1,057 ล้านบาท ตามลำดับ โดยคิดเป็นอัตราภาษีเงินได้ที่แท้จริง เมื่อเทียบกับกำไรก่อนค่าใช้จ่ายภาษีเงินได้ที่ร้อยละ 20.7 ร้อยละ 21.0 และร้อยละ 20.6 ตามลำดับ ซึ่งสอดคล้องกับอัตราภาษีเงินได้นิติบุคคลในประเทศไทยและประเทศที่กลุ่มบริษัทเข้าไปลงทุน
องค์ประกอบของค่าใช้จ่ายภาษีเงินได้ของกลุ่มบริษัทจำแนกเป็น 2 ส่วนหลัก ดังนี้
ภาษีเงินได้ปัจจุบัน กลุ่มบริษัทบันทึกตามจำนวนที่คาดว่าจะจ่ายชำระให้กับหน่วยงานจัดเก็บภาษีของรัฐ โดยคำนวณจากกำไรทางภาษีตามหลักเกณฑ์ที่กำหนดในกฎหมายภาษีอากรของแต่ละประเทศ
ภาษีเงินได้รอการตัดบัญชี เป็นการบันทึกผลแตกต่างชั่วคราวระหว่างราคาตามบัญชีของสินทรัพย์และหนี้สินกับฐานภาษีที่เกี่ยวข้อง โดยกลุ่มบริษัทจะรับรู้สินทรัพย์ภาษีเงินได้รอการตัดบัญชีเมื่อมีความเป็นไปได้ค่อนข้างแน่ว่าจะมีกำไรทางภาษีในอนาคตเพียงพอที่จะใช้ประโยชน์จากผลแตกต่างนั้น ทั้งนี้ กลุ่มบริษัทจะทบทวนมูลค่าตามบัญชีทุกสิ้นรอบระยะเวลารายงานเพื่อให้สะท้อนมูลค่าที่คาดว่าจะได้รับประโยชน์จริง
ภาษีเงินได้เสาหลักที่สอง (Pillar Two) กลุ่มบริษัทอยู่ภายใต้ขอบเขตของกฎการคำนวณภาษีเงินได้เสาหลักที่สอง (Pillar Two model rule) ที่เผยแพร่โดยองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) กลุ่มบริษัทจึงถือปฏิบัติตามข้อยกเว้นที่ไม่รับรู้และไม่เปิดเผยข้อมูลเกี่ยวกับสินทรัพย์และหนี้สินภาษีเงินได้รอการตัดบัญชีที่เกี่ยวข้องกับกฎภาษีดังกล่าว แม้ว่ากลุ่มบริษัทจะมีการดำเนินธุรกิจในประเทศที่กฎหมายดังกล่าวมีผลบังคับใช้แล้วตั้งแต่วันที่ 1 มกราคม 2567 (เช่น ประเทศออสเตรเลีย) อย่างไรก็ตาม ในระหว่างปี 2568 กลุ่มบริษัทยังไม่มีการรับรู้ค่าใช้จ่ายภาษีเงินได้ปัจจุบันที่เกี่ยวข้องกับภาษีเงินได้เสาหลักที่สอง เนื่องจากได้รับประโยชน์จากมาตรการผ่อนปรน (Transitional Safe Harbour) ตามที่กฎหมายกำหนด
8) กำไรสำหรับปี
กลุ่มบริษัทมีกำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นของบริษัทฯ ในช่วง 3 ปีที่ผ่านมาที่สะท้อนถึงสภาวะตลาดและจังหวะการโอนกรรมสิทธิ์โครงการอสังหาริมทรัพย์ โดยในปี 2566 กลุ่มบริษัทมีกำไรสุทธิจำนวน 5,989 ล้านบาท และปรับตัวเพิ่มขึ้นเป็น 6,190 ล้านบาทในปี 2567 หรือคิดเป็นการเติบโตเพิ่มขึ้นประมาณ 200 ล้านบาท (เพิ่มขึ้นร้อยละ 3) ซึ่งเป็นผลมาจากอัตรากำไรขั้นต้นที่ปรับตัวดีขึ้นและการรับรู้ส่วนแบ่งกำไรจากการร่วมค้าที่เพิ่มขึ้น
อย่างไรก็ตาม สำหรับปี 2568 กลุ่มบริษัทมีกำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นบริษัทฯ จำนวน 4,015 ล้านบาท ซึ่งปรับตัวลดลง 2,175 ล้านบาท หรือคิดเป็นร้อยละ 35 เมื่อเทียบกับปีก่อนหน้า โดยมีสาเหตุหลักมาจากรายได้จากการโอนกรรมสิทธิ์อสังหาริมทรัพย์ที่ลดลงตามรอบการส่งมอบโครงการอาคารชุดที่สร้างเสร็จใหม่ลดลงเมื่อเทียบกับปี 2567 ประกอบกับอัตรากำไรขั้นต้นที่ปรับตัวลดลงตามสัดส่วนการโอนกรรมสิทธิ์โครงการแนวราบที่มีสัดส่วนเพิ่มขึ้นในปีนี้
แม้ผลการดำเนินงานในปี 2568 จะได้รับผลกระทบจากจำนวนโครงการอาคารชุดที่สร้างเสร็จใหม่ลดลงเมื่อเทียบกับปีก่อนหน้า แต่กลุ่มบริษัทยังคงรักษาระดับความแข็งแกร่งของฐานรายได้ในอนาคตไว้ได้
โดย ณ วันที่ 31 ธันวาคม 2568 จากข้อมูลยอดสัญญาที่รอโอนกรรมสิทธิ์ กลุ่มบริษัทมีรายได้ที่คาดว่าจะรับรู้ในอนาคตตามสัญญารวมทั้งสิ้น 14,817 ล้านบาท ซึ่งเพิ่มขึ้นจากปีก่อนหน้าที่มีจำนวน 12,304 ล้านบาท ข้อมูลดังกล่าวสะท้อนให้เห็นว่ากลุ่มบริษัทมีรายได้ที่รอการรับรู้ในมือ ที่ค่อนข้างแน่นอนและมีแนวโน้มการเติบโตที่ดีขึ้นเมื่อเทียบกับปีก่อน ซึ่งจะเป็นปัจจัยสำคัญในการขับเคลื่อนผลกำไรและสร้างความเชื่อมั่นต่อการดำเนินงานในปี 2569 และปีต่อ ๆ ไปอย่างมั่นคง
9) อัตรากำไรสุทธิ
กลุ่มบริษัทสามารถรักษาอัตรากำไรสุทธิให้อยู่ในระดับที่โดดเด่นและสูงกว่าค่าเฉลี่ยของอุตสาหกรรมอย่างต่อเนื่อง โดยในช่วงปี 2566 – 2568 อัตรากำไรสุทธิของกลุ่มบริษัทเท่ากับร้อยละ 19, ร้อยละ 19 และร้อยละ 16 ตามลำดับ การลดลงของอัตรากำไรสุทธิในปี 2568 มีสาเหตุสำคัญมาจากรายได้จากการโอนกรรมสิทธิ์โครงการอาคารชุดที่ลดลงตามรอบการส่งมอบ ส่งผลให้อัตรากำไรขั้นต้นปรับตัวลดลงตามสัดส่วนการโอนกรรมสิทธิ์โครงการแนวราบที่เพิ่มขึ้น ประกอบกับสัดส่วนค่าใช้จ่ายในการบริหารเมื่อเทียบกับรายได้รวมปรับตัวสูงขึ้นจากการขยายการลงทุนในโครงการใหม่ๆ อย่างต่อเนื่อง
สำหรับการจ่ายเงินปันผล บริษัทฯ ยังคงยึดมั่นในนโยบายการสร้างผลตอบแทนที่ดีให้แก่ผู้ถือหุ้นอย่างสม่ำเสมอ โดยมีนโยบายการจ่ายเงินปันผลไม่น้อยกว่าร้อยละ 35 ของกำไรสุทธิ จากผลการดำเนินงานในปี 2566 – 2568 บริษัทฯ ได้ประกาศจ่ายเงินปันผลในอัตราหุ้นละ 1.45 บาท, 1.45 บาท และ 1.25 บาท ตามลำดับ ซึ่งสะท้อนถึงสถานะกระแสเงินสดที่แข็งแกร่งและความเชื่อมั่นในศักยภาพการเติบโตระยะยาวของกลุ่มบริษัท แม้จะเผชิญกับสภาวะเศรษฐกิจที่ท้าทาย
สภาพคล่องและความเพียงพอของเงินทุน
หนี้สิน
กลุ่มบริษัทมีการบริหารจัดการโครงสร้างหนี้สินให้สอดคล้องกับแผนการขยายธุรกิจอย่างมีประสิทธิภาพ โดยหนี้สินรวม ณ วันสิ้นงวดของปี 2566 อยู่ที่ 34,661 ล้านบาท ปรับตัวสูงขึ้นเป็น 42,011 ล้านบาท ในปี 2567 และอยู่ที่ระดับ 44,499 ล้านบาท ในปี 2568 รายการหนี้สินหลักที่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญมีรายละเอียดดังนี้
1) เจ้าหนี้ตั๋วแลกเงิน
กลุ่มบริษัทจัดหาเงินทุนหมุนเวียนระยะสั้นที่มีต้นทุนต่ำผ่านตั๋วแลกเงิน โดยมีมูลค่า ณ วันสิ้นงวดเพิ่มขึ้นจาก 4,968 ล้านบาท ในปี 2566 เป็น 4,961 ล้านบาท ในปี 2567 และขยายตัวสู่ระดับ 6,163 ล้านบาท ในปี 2568 เพื่อรองรับความต้องการใช้เงินทุนหมุนเวียนที่เพิ่มขึ้น
2) เงินกู้ยืมระยะยาวจากธนาคาร
มียอดคงเหลือ ณ วันสิ้นงวดของปี 2566 ที่ 8,523 ล้านบาท เพิ่มขึ้นอย่างนัยสำคัญสู่ระดับ 11,914 ล้านบาท ในปี 2567 เนื่องจากการขยายการลงทุนในโครงการใหม่ทั้งในประเทศไทยและในประเทศออสเตรเลีย และปรับตัวลดลงเหลือ 9,961 ล้านบาท ในปี 2568 จากการชำระคืนเงินกู้ตามงวดสัญญา ซึ่งแสดงถึงความสามารถในการบริหารจัดการกระแสเงินสดและการลดภาระหนี้ที่มีดอกเบี้ย
3) หุ้นกู้
บริษัทฯ มีสัดส่วนการระดมทุนผ่านตลาดทุนเพิ่มขึ้นอย่างต่อเนื่อง โดยมีมูลค่าหุ้นกู้ ณ วันสิ้นงวดจาก 13,673 ล้านบาท ในปี 2566 เพิ่มเป็น 17,312 ล้านบาท ในปี 2567 และแตะระดับ 21,864 ล้านบาท ในปี 2568 ซึ่งการออกหุ้นกู้เพื่อใช้ขยายการลงทุนนั้นทำให้กลุ่มบริษัทสามารถบริหารจัดการต้นทุนทางการเงินเฉลี่ยให้อยู่ในระดับต่ำและคงที่ได้ยาวนานขึ้น โดยในปี 2567 บริษัทฯได้ชำระคืนหุ้นกู้ที่ครบกำหนดจำนวน 7,220 ล้านบาท และได้ออกจำหน่ายหุ้นกู้จำนวนเงินประมาณ 11,000 ล้านบาท ส่วนในระหว่างปี 2568 บริษัทฯได้ชำระคืนหุ้นกู้ที่ครบกำหนดจำนวน 9,800 ล้านบาท และได้ออกจำหน่ายหุ้นกู้จำนวนเงินประมาณ 14,500 ล้านบาท
ส่วนของผู้ถือหุ้น
ฐานเงินทุนของกลุ่มบริษัทมีความมั่นคงและเติบโตอย่างต่อเนื่อง โดยส่วนของผู้ถือหุ้นรวม ณ วันสิ้นงวดของปี 2566 มีมูลค่า 51,465 ล้านบาท เพิ่มขึ้นเป็น 54,220 ล้านบาท ในปี 2567 และอยู่ที่ระดับ 54,786 ล้านบาท ในปี 2568 การเติบโตนี้เป็นผลสะท้อนจากกำไรสุทธิจากการดำเนินงานที่เพิ่มเข้ามาในแต่ละปี แม้จะมีการจ่ายเงินปันผลตอบแทนแก่ผู้ถือหุ้นและดำเนินโครงการซื้อหุ้นคืนมูลค่า 958 ล้านบาท ในปี 2568 เพื่อบริหารจัดการสภาพคล่องส่วนเกินให้เกิดประโยชน์สูงสุดก็ตาม โดยรายละเอียดของโครงการซื้อหุ้นคืนเพื่อบริหารการเงินของบริษัทฯเป็นดังนี้
ในปี 2568 ที่ประชุมคณะกรรมการบริษัทฯ มีมติอนุมัติโครงการซื้อหุ้นคืน เพื่อบริหารการเงินจำนวน 120 ล้านหุ้น (มูลค่าที่ตราไว้หุ้นละ 1 บาท) คิดเป็นร้อยละ 6.14 ของหุ้นที่จำหน่ายทั้งหมด โดยมีวงเงินสูงสุดไม่เกิน 2,000 ล้านบาท บริษัทฯดำเนินการซื้อหุ้นในตลาดหลักทรัพย์แห่งประเทศไทยคืนตั้งแต่วันที่ 19 พฤษภาคม 2568 ถึงวันที่ 18 พฤศจิกายน 2568 และมีกำหนดระยะเวลาจำหน่ายหุ้นซื้อคืนภายหลัง 3 เดือนนับแต่การซื้อหุ้นคืนแล้วเสร็จ แต่ต้องไม่เกิน 3 ปี
รายการกระทบยอดจำนวนหุ้นทุนซื้อคืน
จำนวนหุ้น | ราคาเฉลี่ยต่อหุ้น | ทุนซื้อคืน | |
(หุ้น) | (บาท) | (พันบาท) | |
หุ้นทุนซื้อคืน | |||
ซื้อคืนระหว่างปี | 66,599,900 | 14.38 | 957,816 |
จำนวนหุ้นทุนซื้อคืน ณ วันที่ 31 ธันวาคม 2568 | 66,599,900 | 14.38 | 957,816 |
สภาพคล่องและกระแสเงินสด
สภาพคล่องและกระแสเงินสด กลุ่มบริษัทให้ความสำคัญกับการบริหารจัดการสภาพคล่องและการหมุนเวียนกระแสเงินสดให้อยู่ในระดับที่เหมาะสมและเพียงพอต่อการดำเนินธุรกิจ โดยมีรายละเอียดการวิเคราะห์ดังนี้:
(หน่วย:ล้านบาท) | |||
ปี 2566 | ปี 2567 | ปี 2568 | |
เงินสดสุทธิจาก (ใช้ไปใน) กิจกรรมดำเนินงาน | (180) | (687) | 853 |
เงินสดสุทธิจาก (ใช้ไปใน) กิจกรรมลงทุน | 3,980 | (2,151) | (1,737) |
เงินสดสุทธิจาก (ใช้ไปใน) กิจกรรมจัดหาเงิน | (407) | 3,973 | (437) |
ผลต่างจากการแปลงค่างบการเงิน | 3 | (723) | (14) |
เงินสดและรายการเทียบเท่าเงินสดเพิ่มขึ้น(ลดลง)สุทธิ | 3,396 | 412 | (1,335) |
กระแสเงินสดจาก (ใช้ไปใน) กิจกรรมดำเนินงาน: ทิศทางกระแสเงินสดจากการดำเนินงานแสดงให้เห็นถึงความสำเร็จในการเก็บเกี่ยวรายได้จากการโอนกรรมสิทธิ์ โดยจากเดิมที่มีเงินสดสุทธิใช้ไปจำนวน 180 ล้านบาท ในปี 2566 และ 687 ล้านบาท ในปี 2567 (เนื่องจากการขยายการลงทุนในโครงการและที่ดินจำนวนมาก) ได้พลิกกลับมาเป็นกระแสเงินสดรับสุทธิอย่างโดดเด่นจำนวน 853 ล้านบาท ในปี 2568 ซึ่งเป็นเงินสดสุทธิที่ได้รับจากการดำเนินงานหลักผ่านการโอนกรรมสิทธิ์อสังหาริมทรัพย์และการบริหารต้นทุนโครงการได้อย่างมีประสิทธิภาพ
กระแสเงินสดจาก (ใช้ไปใน) กิจกรรมลงทุน: กลุ่มบริษัทยังคงเดินหน้าขยายการลงทุนเพื่อสร้างผลตอบแทนในอนาคต โดยในปี 2566 มีกระแสเงินสดรับสุทธิจากกิจกรรมลงทุน 3,980 ล้านบาท เนื่องจากการจำหน่ายสินทรัพย์ทางการเงิน ขณะที่ปี 2567 และ 2568 มีกระแสเงินสดใช้ไปสุทธิจำนวน 2,151 ล้านบาท และ 1,737 ล้านบาท ตามลำดับ ปัจจัยหลักมาจากการลงทุนในโครงการพัฒนาอสังหาริมทรัพย์ในประเทศออสเตรเลียเพิ่มเติม เพื่อกระจายความเสี่ยงและสร้างฐานรายได้ใหม่ในต่างประเทศ
กระแสเงินสดจาก (ใช้ไปใน) กิจกรรมจัดหาเงิน: กลุ่มบริษัทมีการบริหารโครงสร้างเงินทุนอย่างยืดหยุ่น โดยในปี 2566 มีเงินสดสุทธิใช้ไป 407 ล้านบาท จากการชำระคืนหนี้และไถ่ถอนหุ้นกู้ ต่อมาในปี 2567 มีเงินสดรับสุทธิ 3,973 ล้านบาท จากการระดมทุนผ่านหุ้นกู้และเงินกู้ธนาคารเพื่อขยายการลงทุน และในปี 2568 มียอดเงินสดสุทธิใช้ไป 437 ล้านบาท ซึ่งเป็นการนำเงินสดไปชำระคืนเงินกู้ยืมระยะยาว และจ่ายเงินปันผลตอบแทนแก่ผู้ถือหุ้น แม้จะมีการออกหุ้นกู้ใหม่มูลค่า 14,500 ล้านบาท เข้ามาเสริมสภาพคล่องก็ตาม ในภาพรวมปี 2568 กลุ่มบริษัทมีกระแสเงินสดเพียงพอที่จะชำระคืนหนี้และจ่ายผลตอบแทนให้ผู้ถือหุ้นได้มากกว่าจำนวนที่กู้ยืมเพิ่มเติม สะท้อนถึงสถานะทางการเงินที่มั่นคงและน่าเชื่อถือ
การวิเคราะห์สภาพคล่อง
กลุ่มบริษัทยังคงรักษาสถานะสภาพคล่องในระดับที่ปลอดภัยอย่างต่อเนื่อง โดยพิจารณาจาก
อัตราส่วนสภาพคล่อง ณ วันสิ้นงวดของปี 2566 ที่ 2.86 เท่า ปรับตัวเป็น 2.44 เท่า ในปี 2567 และอยู่ที่ 2.66 เท่า ในปี 2568
อัตราส่วนสภาพคล่องหมุนเร็ว ณ วันสิ้นงวดปี 2566 – 2568 เท่ากับ 0.18 เท่า, 0.17 เท่า และ 0.14 เท่า ตามลำดับ แม้อัตราส่วนสภาพคล่องหมุนเร็วจะอยู่ในระดับต่ำซึ่งเป็นปกติของธุรกิจพัฒนาอสังหาริมทรัพย์ที่มีสินทรัพย์ส่วนใหญ่เป็นต้นทุนการพัฒนาโครงการ แต่ตัวเลขอัตราส่วนสภาพคล่องรวมที่สูงกว่า 2 เท่าอย่างสม่ำเสมอ สะท้อนถึงความสามารถในการชำระหนี้ระยะสั้นที่แข็งแกร่ง
ความเพียงพอของเงินทุน
กลุ่มบริษัทยังคงดำรงสถานะทางการเงินตามเกณฑ์ข้อกำหนดสิทธิอย่างเคร่งครัด โดยอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น ณ วันสิ้นงวดของปี 2566 อยู่ที่ 0.67 เท่า ปรับเป็น 0.77 เท่า ในปี 2567 และอยู่ที่ 0.81 เท่า ในปี 2568 ซึ่งยังคงต่ำกว่าเกณฑ์ควบคุมที่ 2.00 เท่า อย่างมีนัยสำคัญ ขณะที่อัตราหนี้สินที่มีภาระดอกเบี้ยสุทธิต่อส่วนของผู้ถือหุ้น อยู่ที่ระดับร้อยละ 44 ในปี 2566 และร้อยละ 54 ในปี 2567 และอยู่ที่ร้อยละ 62 ในปี 2568 การปรับเพิ่มขึ้นดังกล่าวเป็นไปตามแผนการขยายการลงทุนเพื่อสร้างการเติบโตของรายได้และกำไรที่ยั่งยืนในอนาคต และยังถือว่าอยู่ในระดับต่ำเมื่อเทียบกับบริษัทที่อยู่ในกลุ่มอุตสาหกรรมเดียวกัน
ความสามารถในการบริหารสินทรัพย์
สินทรัพย์
ณ สิ้นปี 2566 – 2568 กลุ่มบริษัทมีสินทรัพย์รวมจำนวน 86,126 ล้านบาท 96,231 ล้านบาท และ 99,285 ล้านบาท ตามลำดับ การเติบโตของสินทรัพย์ในปี 2567 – 2568 มีปัจจัยขับเคลื่อนหลักจากการลงทุนขยายโครงการพัฒนาอสังหาริมทรัพย์อย่างต่อเนื่อง ทั้งในส่วนของต้นทุนการพัฒนาอสังหาริมทรัพย์เพื่อรองรับการส่งมอบในอนาคต การขยายพอร์ตการลงทุนในกิจการร่วมค้าและบริษัทร่วมในต่างประเทศ และการบริหารจัดการอสังหาริมทรัพย์เพื่อการลงทุน โดยมีรายละเอียดรายการสินทรัพย์ที่สำคัญดังนี้
1) ต้นทุนการพัฒนาอสังหาริมทรัพย์
ณ สิ้นปี 2566 – 2568 มีมูลค่าเท่ากับ 71,125 ล้านบาท 74,641 ล้านบาท และ 77,448 ล้านบาท ตามลำดับ สินทรัพย์รายการนี้มีแนวโน้มเพิ่มสูงขึ้นอย่างต่อเนื่องตามกลยุทธ์การขยายธุรกิจของกลุ่มบริษัท โดยเป็นต้นทุนงานระหว่างก่อสร้างของโครงการแนวราบและโครงการอาคารชุดที่อยู่ระหว่างการขายและพัฒนา ซึ่งจะทยอยรับรู้เป็นรายได้จากการโอนกรรมสิทธิ์ตามจังหวะการส่งมอบโครงการตั้งแต่ปี 2569 เป็นต้นไป 2) เงินให้กู้ยืมระยะยาวแก่กิจการที่เกี่ยวข้องกันและดอกเบี้ยค้างรับ
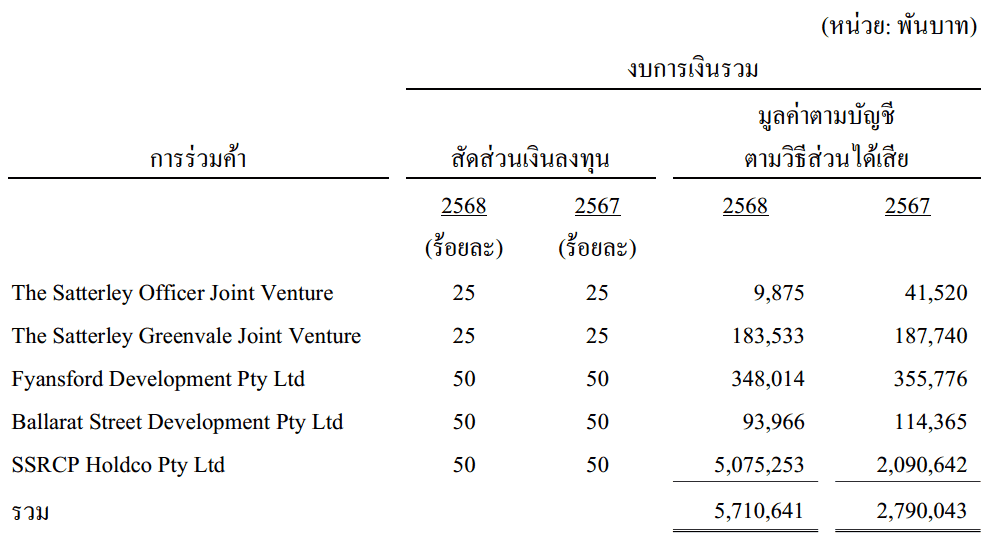
ณ สิ้นปี 2566 – 2568 มีมูลค่า เท่ากับ 1,220 ล้านบาท 3,546 ล้านบาท และ 5,053 ล้านบาท ตามลำดับ การปรับตัวเพิ่มขึ้นอย่างมีนัยสำคัญในปี 2567 และ 2568 เป็นผลจากการขยายฐานการลงทุนในโครงการพัฒนาอสังหาริมทรัพย์ที่ประเทศออสเตรเลีย โดยเฉพาะการเพิ่มสัดส่วนการลงทุนผ่านกิจการร่วมค้า SSRCP Holdco Pty Ltd เพื่อสร้างฐานกำไรที่ยั่งยืนในระยะยาว
3) สินทรัพย์ทางการเงินอื่น
สินทรัพย์ทางการเงินหมุนเวียนอื่น: ณ สิ้นปี 2566 – 2568 มีมูลค่าเท่ากับ 427 ล้านบาท 230 ล้านบาท และ 214 ล้านบาท ตามลำดับ โดยส่วนใหญ่เป็นเงินลงทุนในตราสารทุนของบริษัทจดทะเบียน
สินทรัพย์ทางการเงินไม่หมุนเวียนอื่น: ณ สิ้นปี 2566 – 2568 มีมูลค่าเท่ากับ 4,127 ล้านบาท 3,295 ล้านบาท และ 1,853 ล้านบาท ตามลำดับ สาเหตุที่มูลค่าลดลงในปี 2568 มาจากการจำหน่ายเงินลงทุนบางส่วนในตราสารทุนเพื่อบริหารพอร์ตการลงทุนและสภาพคล่องให้เกิดประโยชน์สูงสุด
4) เงินลงทุนในการร่วมค้าและบริษัทร่วม
การร่วมค้า: มีการเติบโตอย่างก้าวกระโดดโดยเฉพาะในปี 2567 จากการเข้าลงทุนในโครงการ SSRCP Holdco Pty Ltd ในประเทศออสเตรเลียเพิ่มเติม ซึ่งการร่วมค้าที่มีกลุ่มบริษัทฯและบริษัทอื่นควบคุมร่วมกัน มีรายละเอียดดังต่อไปนี้
บริษัทร่วม: เงินลงทุนในบริษัทร่วมซึ่งเป็นเงินลงทุนในกิจการที่ประกอบธุรกิจพัฒนาอสังหาริมทรัพย์และจัดตั้งขึ้นในประเทศออสเตรเลีย มีรายละเอียดดังต่อไปนี้
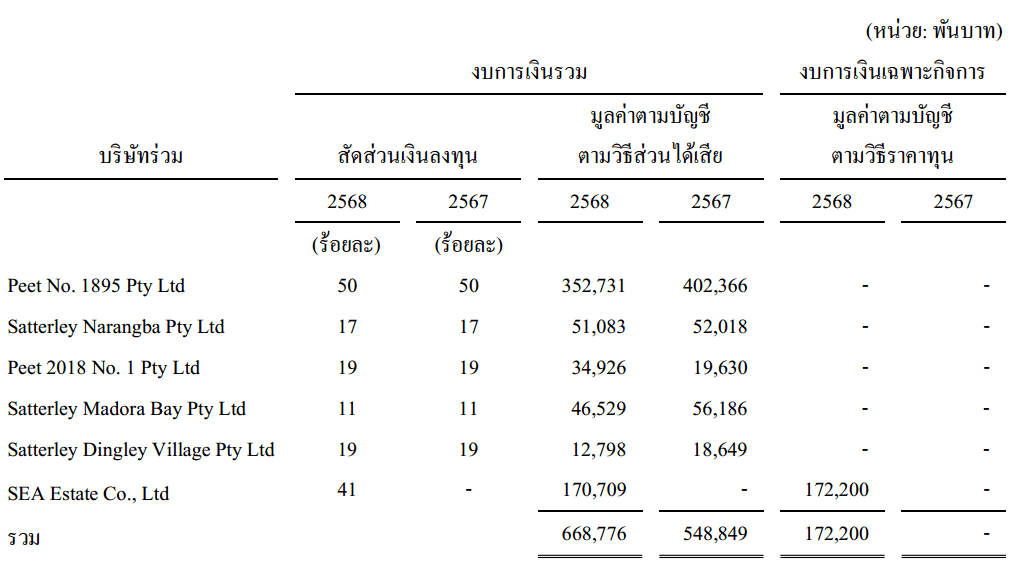
นอกเหนือจากการลงทุนในต่างประเทศแล้ว ในปี 2568 บริษัทฯ ได้กระจายความเสี่ยงด้วยการเข้าลงทุนใน บริษัท เอสอีเอ เอสเตท จำกัด (SEA) ในสัดส่วนร้อยละ 41 เพื่อร่วมพัฒนาอาคารและโรงงานให้เช่าในประเทศไทย โดยบริษัทฯ ได้จ่ายชำระค่าหุ้นตามสัดส่วนการเรียกชำระครั้งแรกไปแล้วจำนวน 172 ล้านบาท
5) อสังหาริมทรัพย์เพื่อการลงทุน
ณ สิ้นปี 2566 – 2568 มีมูลค่าเท่ากับ 1,072 ล้านบาท 3,825 ล้านบาท และ 2,624 ล้านบาท ตามลำดับ สินทรัพย์ส่วนใหญ่ประกอบด้วยอาคารสำนักงานให้เช่า (อาคารศุภาลัย แกรนด์ ทาวเวอร์) ธุรกิจโรงแรม และพื้นที่ร้านค้าให้เช่าในโครงการศุภาลัย ไอคอน สาทร รวมทั้งอาคารโรงแรมของบริษัทย่อยแห่งหนึ่งที่เริ่มเปิดดำเนินการในปี 2550 รวมทั้งในปี 2558 บริษัท หาดใหญ่นครินทร์ จำกัด ได้มีการเปิดทำการห้างสรรพสินค้า ASEAN PLAZA ในจังหวัดสงขลา ทั้งนี้ ในปี 2568 มูลค่าอสังหาริมทรัพย์เพื่อการลงทุนปรับตัวลดลงเนื่องจากกลุ่มบริษัทมีนโยบายการจำหน่ายพื้นที่สำนักงานบางส่วนที่เคยมีไว้เพื่อเช่า เพื่อเป็นการหมุนเวียนสินทรัพย์และรับรู้กำไรจากการดำเนินงาน
6) อัตราส่วนวิเคราะห์ประสิทธิภาพในการบริหารสินทรัพย์
ในปี 2568 แม้สภาวะอุตสาหกรรมอสังหาริมทรัพย์จะมีความท้าทายจากกำลังซื้อที่ชะลอตัว แต่กลุ่มบริษัทยังคงสามารถรักษามาตรฐานในการบริหารจัดการสินทรัพย์ได้อย่างมีประสิทธิภาพเพื่อให้เกิดวงจรเงินสดที่เหมาะสม โดยมีรายละเอียดดังนี้
อัตราผลตอบแทนจากสินทรัพย์: สำหรับอัตราผลตอบแทนจากสินทรัพย์ในช่วงปี 2566 – 2568 เท่ากับร้อยละ 6.95, ร้อยละ 6.43 และร้อยละ 4.04 ตามลำดับ การลดลงในปี 2568 อยู่ในระดับที่สะท้อนถึงช่วงเวลาการสะสมสินทรัพย์เพื่อรองรับการเติบโตในอนาคต เห็นได้จากการเพิ่มขึ้นของสินทรัพย์รวมสู่ระดับ 99,285 ล้านบาท ซึ่งส่วนใหญ่เป็นการลงทุนในต้นทุนการพัฒนาอสังหาริมทรัพย์จำนวน 77,448 ล้านบาท และเงินลงทุนในการร่วมค้าในต่างประเทศที่เพิ่มขึ้นเป็น 5,711 ล้านบาท สินทรัพย์คุณภาพเหล่านี้จะเริ่มทยอยรับรู้เป็นรายได้และกำไรในปี 2569 เป็นต้นไป ตามยอดสัญญาที่รอโอนกรรมสิทธิ์ จำนวน 14,817 ล้านบาท ที่มีความแน่นอนในการรับรู้รายได้สูง
อัตราการหมุนของสินทรัพย์: กลุ่มบริษัทมีอัตราการหมุนของสินทรัพย์ในปี 2566 – 2568 อยู่ที่ 0.38 เท่า, 0.35 เท่า และ 0.25 เท่า ตามลำดับ ซึ่งปรับตัวลดลงตามรายได้รวมที่ลดลงในปี 2568 และการขยายการลงทุนในที่ดินเพื่อพัฒนาโครงการใหม่ อย่างไรก็ตาม การบริหารจัดการคุณภาพสินทรัพย์ที่ดียังคงเป็นพื้นฐานสำคัญที่ช่วยรักษาความแข็งแกร่งของโครงสร้างทางการเงินและเตรียมความพร้อมในการสร้างรายได้จากการโอนกรรมสิทธิ์จำนวนมากในรอบปีถัดไป
ภาระหนี้สินและการบริหารรายการนอกงบดุล
กลุ่มบริษัทมีนโยบายการบริหารจัดการภาระผูกพันและหนี้สินที่อาจเกิดขึ้นอย่างระมัดระวัง เพื่อรักษาเสถียรภาพทางการเงินและมั่นใจว่ามีสภาพคล่องเพียงพอรองรับภาระผูกพันในอนาคต โดยสรุปประเด็นสำคัญได้ดังนี้
1) ภาระผูกพันรายจ่ายฝ่ายทุน กลุ่มบริษัทมียอดภาระผูกพันตามสัญญาเพื่อรองรับการเติบโตและการพัฒนาโครงการอย่างต่อเนื่อง ดังนี้: สัญญาก่อสร้างโครงการ: ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทมีภาระผูกพันตามสัญญาก่อสร้างจำนวน 6,101 ล้านบาท เพิ่มขึ้นจาก 5,809 ล้านบาท ในปี 2567 ซึ่งสอดคล้องกับแผนการขยายงานและการพัฒนาโครงการที่เพิ่มขึ้นในปัจจุบัน
สัญญาจะซื้อจะขายที่ดิน: มียอดภาระผูกพันจำนวน 2,262 ล้านบาท ในปี 2568 ลดลงเล็กน้อยจาก 2,475 ล้านบาท ในปี 2567 สะท้อนถึงการทยอยรับโอนที่ดินเพื่อนำมาพัฒนาตามแผนงาน
เงินลงทุนในกิจการร่วมค้าและบริษัทร่วม: กลุ่มบริษัทมีภาระผูกพันในส่วนของทุนเรือนหุ้นที่ยังไม่เรียกชำระสำหรับกิจการในประเทศออสเตรเลียจำนวน 86 ล้านเหรียญออสเตรเลีย ในปี 2568 ลดลงจาก 158 ล้านเหรียญออสเตรเลียในปี 2567 เนื่องจากการทยอยชำระตามรอบการลงทุน
2) ภาระการค้ำประกัน กลุ่มบริษัทมีการใช้เครื่องมือทางการเงินเพื่อสนับสนุนการดำเนินงานตามปกติของธุรกิจอสังหาริมทรัพย์
หนังสือค้ำประกันระบบสาธารณูปโภค: ณ สิ้นปี 2568 มียอดจำนวน 4,724 ล้านบาท เพิ่มขึ้นจากปี 2567 ที่มีจำนวน 4,573 ล้านบาท ภาระส่วนใหญ่เป็นการวางค้ำประกันเพื่อการจัดทำสาธารณูปโภคตามกฎหมายจัดสรรที่ดิน
หนังสือค้ำประกันเจ้าหนี้การค้า: คงที่อยู่ในระดับ 21 ล้านบาท ทั้งในปี 2567 และ 2568
3) หนี้สินที่อาจเกิดขึ้นจากคดีฟ้องร้อง ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทถูกฟ้องร้องในคดีต่างๆ เกี่ยวกับการผิดสัญญาและการเรียกค่าเสียหาย โดยมีทุนทรัพย์รวมประมาณ 127 ล้านบาท (เพิ่มขึ้นจาก 60 ล้านบาท ในปี 2567) แม้คดียังอยู่ในระหว่างการพิจารณาของศาลอุทธรณ์และศาลฎีกา แต่จากการประเมินของฝ่ายกฎหมายและฝ่ายบริหาร กลุ่มบริษัทเชื่อมั่นว่าจะไม่ได้รับผลเสียหายที่มีนัยสำคัญ จึงยังไม่มีการตั้งประมาณการหนี้สินสำหรับรายการดังกล่าวในงบการเงิน
จากข้างต้นจะเห็นได้ว่ากลุ่มบริษัทมีการบริหารจัดการภาระผูกพันนอกงบดุลอย่างเป็นระบบ โดยภาระผูกพันส่วนใหญ่เป็นรายการปกติที่เกิดจากการดำเนินธุรกิจ เช่น การก่อสร้างและการวางค้ำประกันสาธารณูปโภค ซึ่งกลุ่มบริษัทมีกระแสเงินสดและวงเงินกู้ยืมจากสถาบันการเงินที่เพียงพอรองรับภาระดังกล่าว ในส่วนของคดีฟ้องร้อง แม้ทุนทรัพย์ที่ถูกฟ้องจะปรับตัวเพิ่มขึ้น แต่เมื่อเทียบกับขนาดของสินทรัพย์รวมที่เกือบแตะระดับ 100,000 ล้านบาท ภาระดังกล่าวถือว่ามีความเสี่ยงในระดับที่ต่ำและไม่มีผลกระทบต่อความมั่นคงฐานะทางการเงินของกลุ่มบริษัทอย่างมีนัยสำคัญ
การวิเคราะห์อื่น ๆ
| หัวข้อ | รายละเอียด | |||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| การวิเคราะห์อัตราส่วนทางการเงินที่สำคัญโดยเปรียบเทียบกับค่าเฉลี่ยอุตสาหกรรม | การวิเคราะห์อัตราส่วนทางการเงินที่สำคัญเปรียบเทียบกับค่าเฉลี่ยอุตสาหกรรม ณ วันที่ 31 ธันวาคม 2568 จากการวิเคราะห์เปรียบเทียบดัชนีชี้วัดผลการดำเนินงานทางการเงินของกลุ่มบริษัทกับค่าเฉลี่ยของบริษัทชั้นนำในกลุ่มอุตสาหกรรมอสังหาริมทรัพย์ พบว่ากลุ่มบริษัทมีขีดความสามารถในการแข่งขันและสถานะทางการเงินที่โดดเด่นกว่าค่าเฉลี่ยของอุตสาหกรรมในทุกมิติ ดังรายละเอียดในตารางด้านล่างนี้
หมายเหตุ: ค่าเฉลี่ยอุตสาหกรรมคำนวณจากข้อมูลทางการเงินของบริษัทจดทะเบียนชั้นนำ 12 แห่งในกลุ่มพัฒนาอสังหาริมทรัพย์ รวมถึงบริษัทฯ ได้แก่ 1.บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) 2.บริษัท แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) 3. บริษัท แอล.พี.เอ็น. ดีเวลลอปเมนท์ จำกัด (มหาชน) 4.บริษัท พฤกษา เรียลเอสเตท จำกัด (มหาชน) 5. บริษัท ควอลิตี้เฮ้าส์ จำกัด (มหาชน) 6. บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) 7.บริษัท แสนสิริ จำกัด (มหาชน) 8.บริษัท อนันดา ดีเวลลอปเม้นท์ จำกัด (มหาชน) 9. บริษัท ออริจิ้น พร็อพเพอร์ตี้ จำกัด (มหาชน) 10. บริษัท แอสเซทไวส์ จำกัด (มหาชน) 11.บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) และ 12. บริษัท ศุภาลัย จำกัด (มหาชน) ข้อมูลจากการเปรียบเทียบอัตราส่วนทางการเงินข้างต้นสะท้อนให้เห็นว่า กลุ่มบริษัทยังคงรักษามาตรฐานการดำเนินงานได้อย่างมีประสิทธิภาพเหนือกว่าค่าเฉลี่ยของอุตสาหกรรมในทุกด้าน โดยสามารถสรุปประเด็นสำคัญได้ดังนี้ ประสิทธิภาพการทำกำไร: กลุ่มบริษัทมีอัตรากำไรขั้นต้นที่ร้อยละ 34 และอัตรากำไรสุทธิที่ร้อยละ 16 ซึ่งสูงกว่าค่าเฉลี่ยอุตสาหกรรมอย่างมีนัยสำคัญ แสดงถึงความเชี่ยวชาญในการบริหารจัดการต้นทุนวัสดุและการควบคุมคุณภาพงานก่อสร้างได้อย่างมีประสิทธิภาพ ความสามารถในการควบคุมค่าใช้จ่าย: สัดส่วนค่าใช้จ่ายในการขายและบริหารต่อรายได้รวมที่ระดับร้อยละ 15 ซึ่งต่ำกว่าค่าเฉลี่ยอุตสาหกรรมที่ร้อยละ 21 สะท้อนถึงการบริหารจัดการงบประมาณด้านการตลาดและการบริหารงานภายในที่คล่องตัวและเกิดประโยชน์สูงสุด โครงสร้างทางการเงินที่แข็งแกร่ง: อัตราส่วนหนี้สินที่มีภาระดอกเบี้ยต่อส่วนของผู้ถือหุ้นอยู่ที่ร้อยละ 62 ซึ่งต่ำกว่าค่าเฉลี่ยอุตสาหกรรมที่อยู่ที่ร้อยละ 99 อย่างมาก ยืนยันถึงวินัยทางการเงินที่เข้มงวดและความเสี่ยงทางการเงินที่อยู่ในระดับต่ำ แม้จะมีการขยายการลงทุนอย่างต่อเนื่องก็ตาม การสร้างผลตอบแทน: อัตราผลตอบแทนต่อสินทรัพย์รวมที่ร้อยละ 4 และอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นที่ร้อยละ 7 ยังคงอยู่ในเกณฑ์ที่ดีกว่าค่าเฉลี่ยอุตสาหกรรม บ่งบอกถึงความสามารถของฝ่ายจัดการในการบริหารสินทรัพย์และส่วนทุนเพื่อสร้างผลกำไรกลับคืนสู่ผู้ถือหุ้นได้อย่างยอดเยี่ยม โดยสรุป ผลลัพธ์จากการเปรียบเทียบนี้เป็นเครื่องยืนยันถึงความสำเร็จของกลยุทธ์การบริหารงานที่มีความสมดุลทั้งในด้านการเติบโต การทำกำไร และการบริหารความเสี่ยง ซึ่งถือเป็นปัจจัยหลักในการสร้างความมั่นใจในระยะยาว |
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
มี
บริษัทสามารถดำรงอัตราส่วนทางการเงินตามที่รายงานได้หรือไม่
มี
คำอธิบาย
การบริหารจัดการทุน
วัตถุประสงค์ในการบริหารจัดการทุนที่สำคัญของกลุ่มบริษัท คือ การจัดให้มีซึ่งโครงสร้างทุนที่เหมาะสมเพื่อสนับสนุนการดำเนินธุรกิจของกลุ่มบริษัทและเสริมสร้างมูลค่าการถือหุ้นให้กับผู้ถือหุ้น รวมถึง การปฏิบัติตามเงื่อนไขทางการเงินตามที่กำหนดไว้ในสัญญาเงินกู้ โดยกลุ่มบริษัทได้ปฏิบัติตามเงื่อนไขทางการเงินดังกล่าวตลอดระยะเวลาที่รายงาน
ณ วันที่ 31 ธันวาคม 2568 และ 2567 กลุ่มบริษัทมีอัตราส่วนหนี้สินต่อทุนสรุปได้ดังนี้
งบการเงินรวม | งบการเงินเฉพาะกิจการ | |||
2568 | 2567 | 2568 | 2567 | |
อัตราส่วนหนี้สินต่อทุน | 0.81:1 | 0.77:1 | 0.86:1 | 0.81:1 |
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ทิศทางของธุรกิจอสังหาริมทรัพย์ในปี 2569 ยังคงเป็นปีที่ต้องบริหารจัดการท่ามกลางความท้าทายและการปรับตัว แม้ว่าปัจจัยกดดันบางประการจะเริ่มคลี่คลายลงจากปี 2568 แต่บริษัทฯ ยังคงติดตามปัจจัยสำคัญที่อาจส่งผลกระทบต่อการดำเนินงานอย่างใกล้ชิด ดังนี้
1. สภาวะหนี้ครัวเรือนและการเข้าถึงสินเชื่อที่อยู่อาศัย: แม้ว่าระดับหนี้ครัวเรือนจะมีแนวโน้มทรงตัว แต่สถาบันการเงินยังคงใช้ความระมัดระวังและเข้มงวดในการพิจารณาสินเชื่อ โดยเฉพาะในกลุ่มราคาระดับล่าง ซึ่งบริษัทฯได้มีการพัฒนาแพลตฟอร์ม Digital Easy Application Loan หรือที่เรียกว่า D.E.A.L. ซึ่งเป็นแพลตฟอร์มสินเชื่อดิจิทัลครบวงจร ที่จะมาช่วยให้การอนุมัติสินเชื่อของลูกค้าเป็นไปอย่างรวดเร็ว และมีประสิทธิภาพมากขึ้น
2. การปรับตัวของอัตราดอกเบี้ยและต้นทุนทางการเงิน: ต่อเนื่องจากการปรับลดอัตราดอกเบี้ยนโยบายในช่วงปลายปี 2567 จนถึงปี 2568 ทิศทางดอกเบี้ยที่เริ่มเข้าสู่ภาวะสมดุลได้ส่งผลบวกต่อการตัดสินใจซื้อของผู้บริโภคและช่วยลดต้นทุนทางการเงินของบริษัทฯ ในการพัฒนาโครงการ อย่างไรก็ตาม บริษัทฯ ยังคงบริหารจัดการโครงสร้างหนี้อย่างเหมาะสมเพื่อรับมือกับความผันผวนของตลาดการเงินและภาวะเศรษฐกิจของโลก
3. สภาวะความผันผวนของเศรษฐกิจในประเทศและเศรษฐกิจโลก: การขยายฐานธุรกิจสู่ตลาดในต่างประเทศโดยการที่บริษัทฯไปรลงทุนในประเทศออสเตรเลียได้กลายเป็นกลยุทธ์สำคัญในการกระจายความเสี่ยงทางธุรกิจ โดยในปี 2568 พอร์ตการลงทุนในออสเตรเลียมีการเติบโตอย่างมีนัยสำคัญจากโครงการร่วมทุนใหม่ๆ ซึ่งช่วยสร้างสมดุลรายได้ในสภาวะที่เศรษฐกิจในประเทศเติบโตอย่างค่อยเป็นค่อยไปได้เป็นอย่างดี
กลุ่มบริษัทฯ เชื่อมั่นว่าด้วยฐานะทางการเงินที่แข็งแกร่ง การมีอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยสุทธิจากส่วนของผู้ถือหุ้นอยู่ในระดับที่ต่ำ และการมีโครงการที่หลากหลายครอบคลุม 29 จังหวัดทั่วไทย รวมถึงการขยายตัวอย่างมั่นคงในออสเตรเลีย จะเป็นเกราะป้องกันสำคัญที่ทำให้บริษัทฯ สามารถผ่านพ้นความผันผวนของเศรษฐกิจไปได้ นอกจากนี้ การเปลี่ยนผ่านสู่การเป็นองค์กรอัจฉริยะที่ใช้ข้อมูลและ AI ในการขับเคลื่อน ควบคู่กับการดำเนินธุรกิจภายใต้หลักการ ESG จะเป็นส่วนสำคัญที่ช่วยผลักดันให้บริษัทฯ เติบโตอย่างต่อเนื่อง มีศักยภาพในการปรับตัวสูง และสร้างมูลค่าเพิ่มให้แก่ผู้ถือหุ้นได้อย่างมั่นคงและยั่งยืน แม้ท่ามกลางสภาพแวดล้อมทางธุรกิจที่มีความท้าทาย